学术研究
北京大学林毅夫教授莅临深大微众银行金融科技学院座谈交流
深大金融科技学院学术讲座 南京财经大学朱军教授开展“央行购买国债的宏观协同效应:中国自主知识体系的理论模型”主题报告
深大金融科技学院举办科研基金申请专题讲座 澳门科技大学赵新元教授分享申报经验
2025/09/28
深大微众冠名讲座 杰出学者系列 第十期 北京大学涂云东教授开展“The Factor Tree: A Data-Driven Approach to Regime Switching in High-Dimensions”主题报告
为增强学院学术氛围,加强学术科研合作,金融科技学院持续开展系列学术讲座。2025年9月23日下午,学院特邀请北京大学涂云东教授线上开展专题学术讲座。 本次讲座中,涂云东教授介绍了其最新研究论文。研究发现阈值因子模型在捕捉高维时间序列中的快速状态转换动态方面具有关键作用,但现有依赖单一预设阈值变量的框架常存在模型设定错误和推断结果不可靠的问题。通过提出一种新型因子树模型,该模型将分类回归树(CART)原理与高维因子分析相结合,...
2025/09/28
深大金融科技学院学术讲座 东北财经大学宗计川教授开展“ 金融监管对冲:两项实证研究”主题报告
为增强学院学术氛围,加强学术科研合作,金融科技学院持续开展系列学术讲座。2025年9月22日晚上,学院特邀请东北财经大学金融学院院长宗计川教授线上开展专题学术讲座。 本次讲座中,宗计川教授介绍了其最新研究论文。研究发现:监管对冲指的是被监管者在应对监管政策带来的冲击时,为了应对监管的政策影响(冲击)而采取成本转嫁或风险转嫁的策略性行为,结果发现部分抵消或削弱了监管政策意图达到的效果,这个问题具有现实普遍性。...
2025/09/16
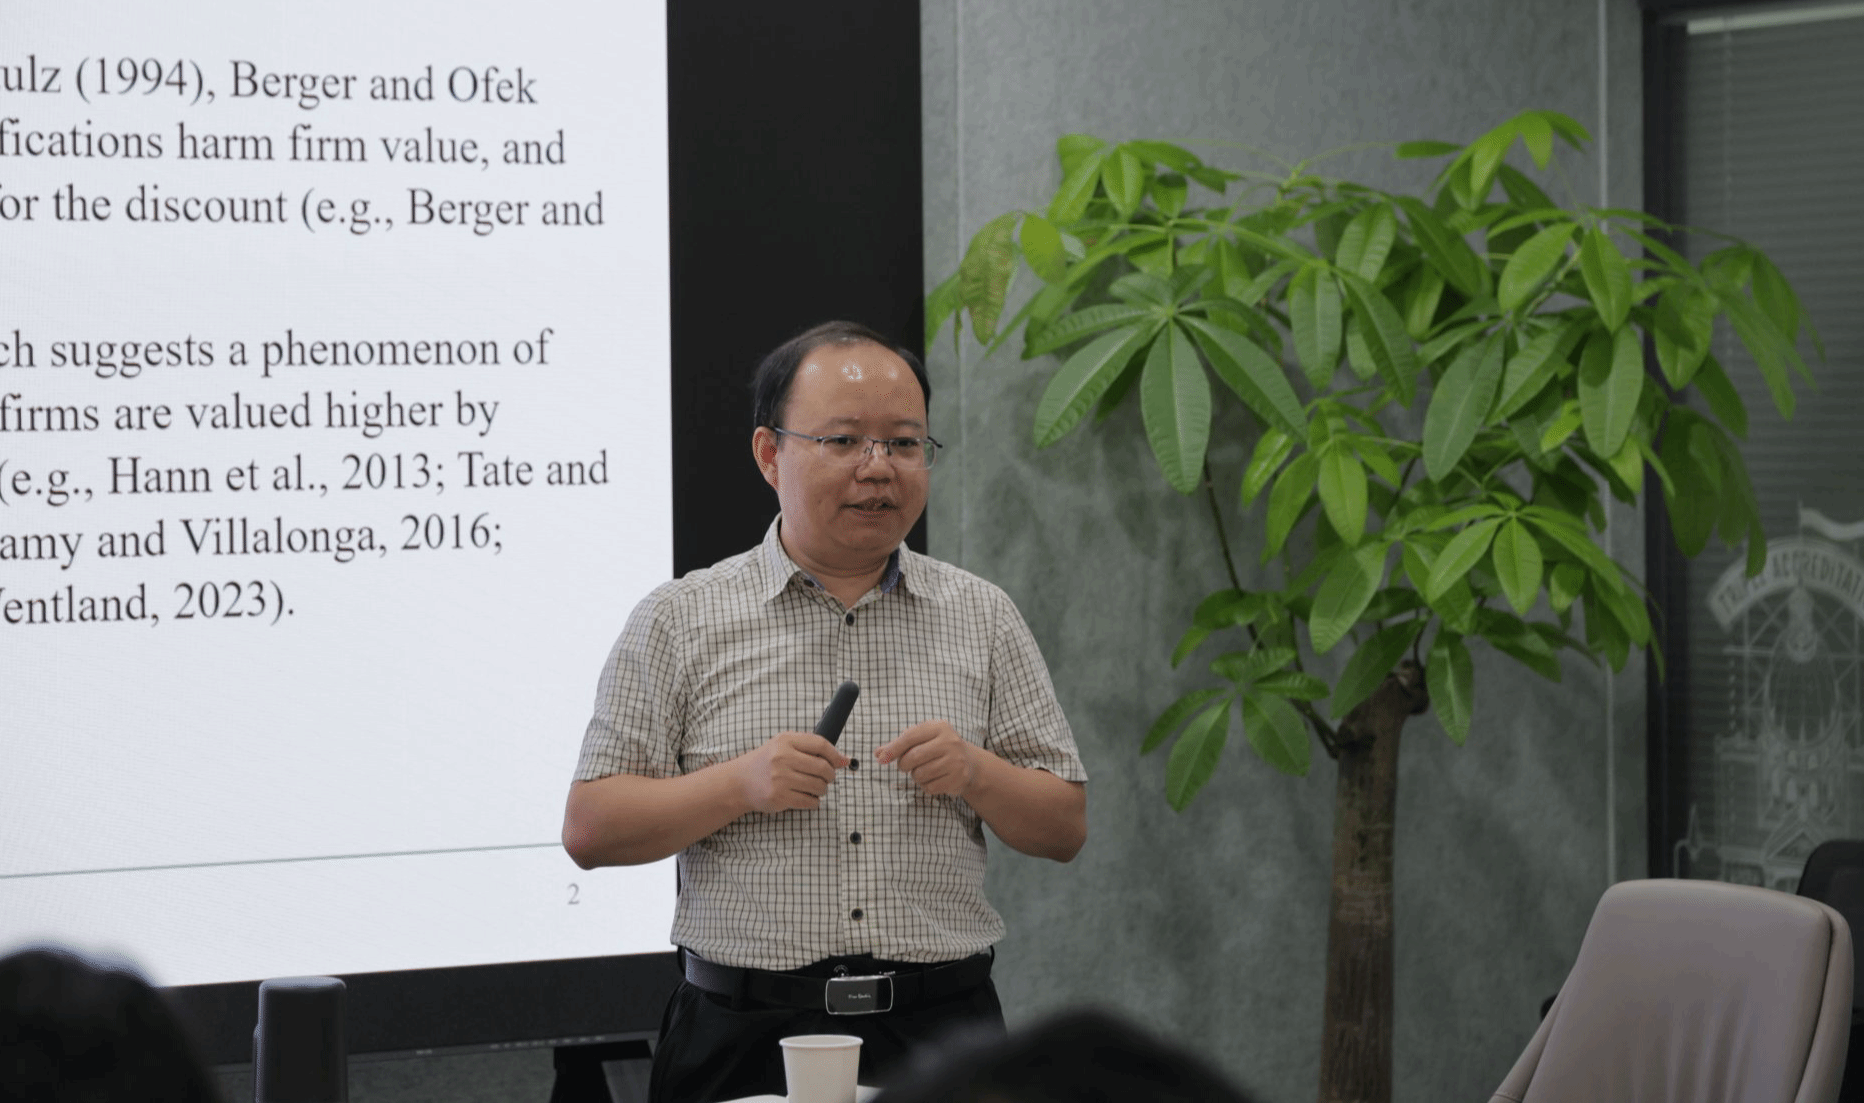
深大微众冠名讲座 青年学者系列 第二期 中国人民大学廖冠民教授开展“Does Mandated Non-diversification Increase Firm Value?”主题报告
为增强学院学术氛围,加强学术科研合作,金融科技学院持续开展系列学术讲座。2025年9月11日上午,学院特邀请中国人民大学廖冠民教授作专题学术讲座。 本次讲座中,廖冠名教授介绍了其最新研究成果。研究发现:企业多元化如何影响公司价值是公司治理领域的核心议题,但相关讨论仍存在争议。为探究这一问题,通过以中国强制性指令为切入点——这些指令迫使本土国有企业(SOEs)不得进行业务多元化。自2015年实施改革以来,中国要求本土国有企业调整业务重心。...

2025/09/16
深大微众冠名讲座 杰出学者系列 第八期 西南财经大学常晋源教授开展“Deep Conditional Distribution Learning via Conditional F\"ollmer Flow”主题报告
为增强学院学术氛围,加强学术科研合作,金融科技学院持续开展系列学术讲座。2025年9月5日下午,学院特邀请西南财经大学常晋源教授作专题学术讲座。 本次讲座中,常晋源教授介绍了其最新研究论文。研究提出一种基于常微分方程(ODE)的深度生成方法——条件福尔默流,用于学习条件分布。该方法从标准高斯分布出发,在时间趋近于1时能精准逼近目标条件分布。为实现高效计算,采用欧拉方法对流过程进行离散化处理,并通过深度神经网络非参数化估计速度场。...

2025/09/16
深大微众冠名讲座 杰出学者系列 第九期 清华大学苏良军教授开展“Heterogeneous Panel Data Models with Regime Switching”主题报告
为增强学院学术氛围,加强学术科研合作,金融科技学院持续开展系列学术讲座。2025年9月12日上午,学院特邀请清华大学苏良军教授作专题学术讲座。 本次讲座中,苏良军教授介绍了其最新研究论文。通过研究了一种具有潜在状态转换行为和横截面异质性的线性面板模型,其中斜率系数随个体和未观测经济状态而变化。通过共同的潜在状态指标调控转换动态,同时允许状态转移依赖于观测变量。该模型在系数矩阵中引入低秩结构,通过核范数正则化与聚类技术实现高效估计。...