主讲人Speaker: 周倜 副教授 哈尔滨工业大学(深圳)
时间Date & Time: 2026年9月29日(周二),10:30--12:00
地点Venue:深圳大学粤海校区汇星楼565会议室
内容简介/ Abstract:
本讲座聚焦高维环境下的均值—方差投资组合与资产定价问题。我们介绍一种基于回归和正则化的降维方法,在候选因子数量较多甚至超过样本量时,直接估计均值—方差有效组合。实证上,基于174个特征因子和市场因子构建投资组合,样本外年化夏普比率达到3.59,显著优于多种现有方法。模型平均选择约52个因子,表明定价核并非由极少数因子所驱动;同时,所估计的组合能够有效解释候选因子的横截面收益,并产生较小的定价误差。讲座还将进一步讨论该方法的一些拓展及其在中国市场中的实证表现。
主讲人介绍/Biography of the speaker:
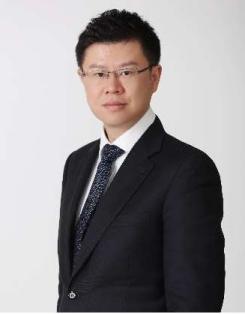
周倜,哈尔滨工业大学(深圳)经济管理学院副教授、博士生导师,于香港科技大学取得博士学位。主要研究方向为资产定价、期权隐含信息、投资组合选择。主要学术成果发表或接受于《管理科学学报》、《系统工程理论与实践》、Management Science、Journal of Financial and Quantitative Analysis、Journal of Empirical Finance等期刊。主持国家自然科学基金面上项目、广东省哲学社会科学一般项目等项目。担任中国优选法统筹法与经济数学研究会量化金融与保险分会理事。