为增强学院学术氛围、加强学术科研合作,深圳大学金融科技学院持续开展系列学术讲座。2026年9月10日上午,学院特邀清华大学余剑峰教授作专题学术报告。
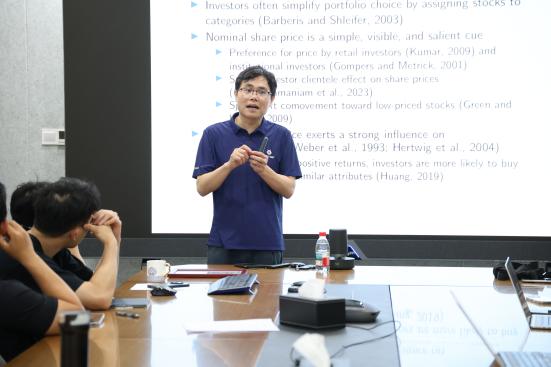
本次讲座中,余剑峰教授系统阐述了其最新研究成果。他基于价格分类思维(categorical thinking)与经验效应(experience effect)的行为金融学框架,探讨了投资者对股票的 demand 如何受到同价格区间股票近期表现的影响。研究发现,价格可比同伴股票的近期收益能够正向预测目标股票的后续收益,基于该收益可预测性构建的多空策略每月可获得1.13%的收益。为进一步验证因果机制,研究以股票拆分为外生冲击——拆分改变了股票的名义价格,从而重塑价格分类并打断经验关联——发现该可预测性在拆分后显著下降。上述发现为价格分类思维与经验效应共同驱动投资者需求提供了有力证据,对理解资产价格形成机制与行为金融异象具有重要启示。

在交流互动环节,现场师生围绕资产定价和金融科技等议题,与余剑峰教授展开了深入探讨。本次讲座不仅深化了师生对行为金融学前沿研究的理解,更展现了将心理学机制与资产定价实证相结合的研究范式,令在场听众受益匪浅。讲座结束后,金融科技学院院长陈海强向余剑峰教授颁发感谢函,对其精彩分享致以诚挚谢意。
主讲嘉宾介绍:
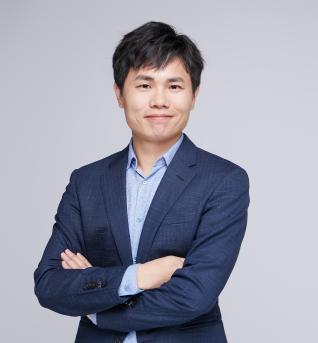
余剑峰教授目前是清华大学经济管理学院讲席教授、清华大学金融科技研究院副院长、清华大学经管学院全球财富管理研究中心主任。加入清华经管之前是清华五道口金融学院建树金融学讲席教授。他曾经是明尼苏达大学卡尔森管理学院Piper Jaffray讲席教授,也是香港中文大学(深圳)经管学院的首任执行副院长。他从2011年起担任美国联邦储蓄银行的研究员。他主要从事行为金融和宏观金融的理论和实证研究。他的研究成果已经发表在学术刊物,例如,美国经济评论,金融期刊、金融经济期刊、货币经济期刊、管理科学、动态经济评论和金融研究评论。余教授获得中国科技大学概率统计学学士,耶鲁大学统计学硕士和宾夕法尼亚大学沃顿商学院的金融学博士。他的研究成果曾获得多项奖项,其中包括 Smith-Breeden一等奖。余教授是多个国际顶级杂志副主编,包括Journal of Financial Economics和Journal of Empirical Finance。